青平:1.8元就能伪造转账截图,如何守住数字交易信任底线?
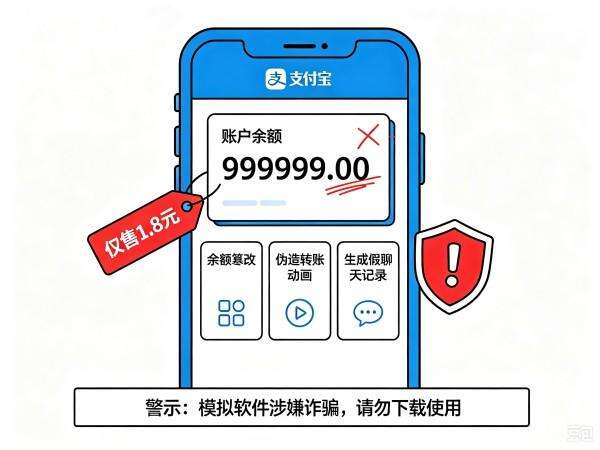
近日,“支付宝假APP”相关话题引发全网关注:市场上出现仅售1.8元的高仿支付宝模拟软件,使用者可随意篡改账户余额、伪造完整转账动画与聊天记录,不仅能生成上亿元金额的虚假转账截图,部分安装包还暗藏木马程序,可能直接窃取用户信息、盗刷账户资金,为网络诈骗打开了低成本的灰色通道。
此前伪造转账记录往往需要一定技术门槛,生成的内容也容易被识别出破绽,如今这类软件被包装成“微商晒图工具”“趣味模拟器”公开售卖,几元钱即可获取,生成的界面、音效、动画与正版应用高度趋同,普通人仅凭肉眼几乎无法分辨。这种近乎零成本的造假便利,让虚假支付诈骗的门槛进一步降低,从路边摆摊的农户、集市上做小买卖的摊主,到线上二手交易、小额商业往来,都可能因为一张毫无破绽的假截图、一段仿真的转账动画而上当受骗,且事后维权往往要耗费大量时间精力,甚至直接面临钱款追不回的损失。
更值得警惕的是,这类假的转账记录正在侵蚀人们对数字交易的基本信任。移动支付的快速普及让人们越来越相信屏幕上的钱款金额以及交易状态。从“已转账”的提示到聊天窗口里的付款截图,再到手机收到的银行短信,这些数字凭证已经成为日常交易中常见的信任依据。但当余额可以修改、转账动画可以伪造、银行短信也能被假冒时,广大消费者就不能再相信“眼见为实”,也不能将一张转账截图作为交易完成的唯一凭证。原本基于“转账截图即可确认”而形成的交易默契被彻底打破,所有人都不得不花更多时间核验到账信息,无形中抬高了每一笔日常交易的信任成本,最终让整个市场的交易秩序都为之付出代价。
面对这样的风险,消费者当然要提高自身警惕,但不能把防骗责任全部交由消费者来承担。虽然支付宝方面已经提醒公众,转账截图可以被P图,交易时应以实际到账情况为准,必要时要求对方提供电子回单。但对于普通消费者而言,面对越来越逼真的造假工具,仅靠肉眼识别并不现实。尤其是老人、未成年人以及不熟悉数字支付的人群,面对一张张看起来真假难辨的截图,非常容易信以为真。因此,筑牢交易安全防线不能仅仅停留在提升公众警惕性层面,更要从源头抬高造假黑产的违法成本。
对于那些能够篡改支付信息、伪造银行短信、模拟官方通知的软件,应当建立更严格的风险识别机制,对相关商品及时下架,对反复违规的商家采取限制经营等措施。不能一边提醒用户“不要上当”,一边却放任高风险造假工具进入市场,若造假售假的源头得不到彻底整治,再多警示也难以完全抵御不断翻新的诈骗手段。与此同时,监管部门也需前移治理关口,明确这类造假工具的开发者、运营者、售卖者的责任边界,对明知他人可能用于实施诈骗仍提供工具的相关主体加大惩处力度,推动治理模式从“事后提醒”向“事前拦截”转变,切实维护移动支付领域的交易秩序与财产安全。
当1.8元就能轻易买到以假乱真的造假工具,治理的脚步就该快起来了。与其每出现一种新的骗局就提醒公众“以后小心一点”,不如把更多功夫花在骗子伸手之前,彻底堵住这条低成本造假的灰色通道,也守住数字交易最基本的信任底线。